

 Vị trí: Liêm Hà


Khoảng 120.000 tỷ đồng trái phiếu của doanh nghiệp bất động sản được ước tính đến hạn thanh toán trong năm 2026, riêng hai tháng cuối năm tập trung một lượng nghĩa vụ đáng kể. Thị trường vốn đang mở trở lại, hoạt động phát hành mới tăng mạnh, nhưng điều đó chưa đồng nghĩa sức khỏe tài chính của doanh nghiệp đã hoàn toàn phục hồi. Bài toán khó nhất trong những tháng cuối năm không nằm ở doanh nghiệp sở hữu bao nhiêu tài sản, mà là có bao nhiêu tiền có thể thực sự thu về đúng thời điểm khoản nợ đến hạn.
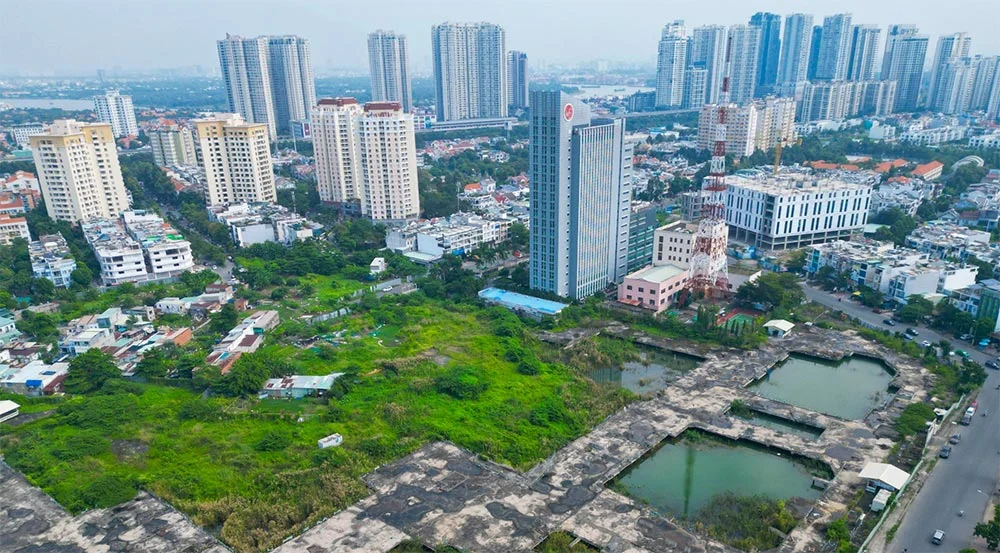
Một doanh nghiệp bất động sản có thể sở hữu quỹ đất hàng nghìn tỷ đồng.
Có dự án đang xây dựng.
Có hàng tồn kho.
Có những tài sản được định giá lớn.
Nhưng vào ngày một lô trái phiếu đến hạn, những con số ấy không tự động biến thành tiền trong tài khoản.
Đây chính là điểm khiến bài toán trái phiếu của doanh nghiệp bất động sản khác với cách nhìn thông thường về quy mô tài sản.
Nợ đến hạn được trả bằng dòng tiền, không phải bằng giá trị tài sản nằm trên báo cáo.
Và năm 2026 đang đặt nhiều doanh nghiệp trước phép thử này.
Hơn 61.000 tỷ đồng trái phiếu bất động sản đáo hạn trong nửa cuối năm
Theo Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), trong nửa cuối năm 2026 có khoảng 111.673 tỷ đồng trái phiếu doanh nghiệp đến hạn thanh toán.
Bất động sản chiếm khoảng 54,7%, tương đương hơn 61.000 tỷ đồng.
Áp lực càng đáng chú ý khi nghĩa vụ thanh toán tập trung mạnh vào những tháng cuối năm.
Theo số liệu được công bố trước đó, riêng tháng 11/2026 dự kiến có khoảng 13.000 tỷ đồng trái phiếu bất động sản đến hạn. Sang tháng 12, con số này khoảng 25.000 tỷ đồng.
Tính chung cả năm, khoảng 120.000 tỷ đồng trái phiếu của các doanh nghiệp kinh doanh bất động sản được ước tính đến hạn thanh toán.
Đây không chỉ là bài toán về tổng số nợ.
Thời điểm đáo hạn mới là vấn đề quan trọng.
Bất động sản là ngành có chu kỳ vốn dài. Từ khi doanh nghiệp có quỹ đất đến lúc hoàn thiện pháp lý, xây dựng, mở bán, bàn giao và thu đủ tiền từ khách hàng có thể kéo dài nhiều năm.
Trong khi đó, trái phiếu có ngày đáo hạn cụ thể.
Dự án có thể chậm sáu tháng, nhưng khoản nợ không tự động chậm sáu tháng theo dự án.
Khoảng lệch về thời gian ấy chính là nơi rủi ro thanh khoản xuất hiện.
Phát hành mới tăng 2,8 lần nhưng áp lực cũ chưa biến mất
Một diễn biến tích cực là thị trường trái phiếu doanh nghiệp đang từng bước phục hồi.
Riêng quý II/2026, giá trị trái phiếu do các doanh nghiệp bất động sản phát hành đạt khoảng 72.600 tỷ đồng, tăng 2,8 lần so với cùng kỳ năm trước.
Điều này cho thấy khả năng tiếp cận kênh vốn trái phiếu đã có sự cải thiện.
Nhưng phát hành mới tăng không đồng nghĩa bài toán tài chính đã được giải quyết.
Câu hỏi quan trọng nằm ở mục đích của nguồn tiền.
Nếu vốn mới được sử dụng cho những dự án có pháp lý rõ ràng, khả năng bán hàng tốt và có thể tạo dòng tiền trong tương lai, doanh nghiệp có thêm cơ sở để cải thiện cấu trúc tài chính.
Nhưng nếu doanh nghiệp liên tục huy động khoản vay mới chỉ để thanh toán khoản vay cũ, trong khi hoạt động kinh doanh chưa tạo đủ tiền, áp lực chỉ được chuyển từ một thời điểm sang thời điểm khác.
Nợ không mất đi.
Ngày phải trả chỉ được đẩy về phía trước.
Vì sao doanh nghiệp bất động sản có nhiều đất vẫn có thể thiếu tiền trả trái phiếu?
Đây là nghịch lý dễ gây nhầm lẫn nhất khi đánh giá một doanh nghiệp bất động sản.
Giả sử doanh nghiệp sở hữu một dự án được định giá 10.000 tỷ đồng nhưng dự án đang vướng thủ tục.
Trên lý thuyết, tài sản rất lớn.
Nhưng doanh nghiệp chưa thể xây dựng, chưa thể mở bán và chưa thể thu tiền khách hàng.
Nếu lúc đó một lô trái phiếu 2.000 tỷ đồng đến hạn, giá trị 10.000 tỷ đồng của dự án không giải quyết ngay được nghĩa vụ thanh toán.
Muốn có tiền, doanh nghiệp phải tháo gỡ pháp lý để bán sản phẩm, vay trên tài sản, tìm đối tác góp vốn hoặc chuyển nhượng một phần dự án.
Tất cả đều cần thời gian.
Đây là lý do thanh khoản quan trọng không kém quy mô tài sản.
Một doanh nghiệp có bảng cân đối lớn nhưng dòng tiền yếu vẫn có thể gặp áp lực khi nhiều khoản nợ cùng đến hạn.
Khi “vay ngắn – đầu tư dài” trở thành khoảng lệch nguy hiểm
Bất động sản cần nguồn vốn dài hạn.
Đây là đặc điểm gần như không thể thay đổi của ngành.
Một khu đô thị có thể mất 5–10 năm để phát triển. Một dự án lớn thậm chí cần nhiều giai đoạn dài hơn.
Nếu doanh nghiệp sử dụng quá nhiều nguồn vốn có kỳ hạn ngắn để tài trợ cho những tài sản cần nhiều năm mới tạo ra tiền, cấu trúc tài chính sẽ xuất hiện khoảng lệch.
Khi thị trường tốt, sản phẩm bán nhanh, doanh nghiệp có thể quay vòng vốn và khoảng lệch này ít được chú ý.
Nhưng khi thanh khoản thị trường giảm, pháp lý kéo dài hoặc sức mua phân hóa, tốc độ thu tiền chậm lại trong khi lịch trả nợ vẫn giữ nguyên.
Khi ấy, doanh nghiệp phải tìm nguồn tiền khác để lấp khoảng trống.
Đó có thể là tín dụng ngân hàng, phát hành trái phiếu mới, bán tài sản, hợp tác đầu tư hoặc đàm phán với trái chủ.
Nếu việc này diễn ra liên tục, rủi ro tài chính sẽ tăng dần.
Gia hạn trái phiếu chỉ mua thêm thời gian
Trong thời gian qua, nhiều doanh nghiệp lựa chọn đàm phán với trái chủ để kéo dài kỳ hạn, điều chỉnh điều khoản hoặc thanh toán một phần nghĩa vụ bằng tài sản.
Đây là những giải pháp có thể cần thiết khi doanh nghiệp gặp khó khăn thanh khoản tạm thời.
Nhưng gia hạn không đồng nghĩa khoản nợ đã được xử lý.
Doanh nghiệp chỉ có thêm thời gian.
TS Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, cho rằng doanh nghiệp cần xây dựng phương án xử lý trái phiếu từ sớm thay vì chờ tới sát ngày thanh toán.
Nguồn tiền có thể đến từ hoạt động bán hàng, thu hồi công nợ, thanh lý tài sản không cốt lõi, tăng vốn chủ sở hữu, hợp tác với nhà đầu tư chiến lược hoặc đàm phán điều chỉnh kỳ hạn với trái chủ.
Điểm quyết định vẫn là khả năng phục hồi dòng tiền.
Nếu sau một hoặc hai năm gia hạn, dự án vẫn chưa triển khai, sản phẩm chưa bán được và doanh nghiệp chưa tạo thêm tiền từ hoạt động kinh doanh, khoản nợ cũ sẽ quay trở lại với áp lực thậm chí lớn hơn.
Vì thế, gia hạn chỉ có giá trị khi thời gian được mua thêm có thể biến thành dòng tiền mới.
Bất động sản Gia Phú cho thấy tài sản và tiền mặt là hai câu chuyện
Trường hợp Công ty TNHH Bất động sản Gia Phú phần nào phản ánh khó khăn này.
Đến cuối tháng 6/2026, doanh nghiệp còn khoảng 125 tỷ đồng tiền gốc và hơn 32,5 tỷ đồng tiền lãi chưa thanh toán.
Doanh nghiệp tiếp tục đàm phán với trái chủ, đồng thời thực hiện các thủ tục liên quan tới phương án hoán đổi nghĩa vụ trái phiếu sang tài sản khác.
Trường hợp này cho thấy việc sở hữu tài sản chưa chắc giúp doanh nghiệp giải quyết ngay nghĩa vụ đến hạn.
Muốn chuyển tài sản thành tiền cần người mua.
Muốn dùng tài sản để thanh toán cần sự đồng thuận của các bên.
Muốn chuyển nhượng dự án lại liên quan tới pháp lý, định giá và thủ tục.
Tài sản có giá trị nhưng thanh khoản thấp vì thế vẫn có thể đặt doanh nghiệp vào tình trạng thiếu tiền mặt trong ngắn hạn.
Muốn trả được nợ, dự án phải trở lại trạng thái tạo tiền
TS Cấn Văn Lực, chuyên gia tài chính – ngân hàng, cho rằng giải pháp căn cơ không phải tiếp tục vay để trả nợ mà phải tạo dòng tiền thực từ hoạt động kinh doanh.
Điều này buộc doanh nghiệp phải nhìn lại danh mục dự án của chính mình.
Dự án nào có khả năng hoàn thiện pháp lý sớm?
Dự án nào có thể xây dựng và đưa sản phẩm ra thị trường?
Dự án nào phù hợp với sức mua hiện tại?
Và tài sản nào đang tiêu tốn nguồn lực nhưng chưa có triển vọng tạo dòng tiền?
Trong giai đoạn tiền không còn dễ như trước, việc sở hữu quá nhiều dự án bất động sản chưa chắc là lợi thế.
Một danh mục nhỏ hơn nhưng có khả năng triển khai và bán hàng đôi khi có giá trị tài chính thực tế hơn một quỹ đất rất lớn nhưng bị đóng băng.
Vì vậy, chuyển nhượng dự án hoặc bán những tài sản không còn phù hợp với chiến lược không nhất thiết đồng nghĩa doanh nghiệp suy yếu.
Trong nhiều trường hợp, đó có thể là một phần của quá trình tái cấu trúc để đưa tiền về những dự án có khả năng hoàn vốn tốt hơn.
Pháp lý bất động sản giờ trở thành một biến số tài chính
Có một mối liên hệ ngày càng rõ giữa thủ tục pháp lý và sức khỏe tài chính doanh nghiệp.
Một dự án chậm hoàn thiện pháp lý không chỉ chậm xây dựng.
Nó còn chậm mở bán.
Chậm mở bán đồng nghĩa chậm thu tiền.
Chậm thu tiền lại ảnh hưởng trực tiếp tới khả năng trả nợ.
TS Cấn Văn Lực cho rằng cần tiếp tục rút ngắn thời gian xử lý thủ tục hành chính, đồng thời hoàn thiện cơ chế xác định tiền sử dụng đất, tiền thuê đất theo hướng minh bạch, ổn định và có khả năng dự báo.
Khi dự án được tháo gỡ vướng mắc, doanh nghiệp mới có điều kiện triển khai, bán sản phẩm và tạo dòng tiền để thực hiện nghĩa vụ tài chính.
Nhìn theo cách này, pháp lý không còn đơn thuần là vấn đề thủ tục.
Thời gian pháp lý chính là chi phí vốn.
Một dự án chậm thêm một năm có thể đồng nghĩa doanh nghiệp phải gánh thêm một năm lãi vay, chi phí vận hành và áp lực đáo hạn.
Thị trường sẽ nhìn doanh nghiệp khác đi
Sau những biến động của thị trường trái phiếu, nhà đầu tư cũng có xu hướng thận trọng hơn.
Lãi suất cao không còn là thông tin đủ để quyết định mua trái phiếu.
Khả năng tạo dòng tiền, quy mô nợ, kỳ hạn, tài sản bảo đảm, mục đích sử dụng vốn, chất lượng dự án và lịch sử thanh toán ngày càng trở thành những yếu tố quan trọng hơn.
Theo TS Nguyễn Văn Đính, việc hoàn thiện cơ chế công bố thông tin, nâng cao chất lượng xếp hạng tín nhiệm và tăng cường giám sát sử dụng vốn có thể góp phần hạn chế tình trạng huy động thiếu kiểm soát.
Với doanh nghiệp, minh bạch thông tin cũng trực tiếp liên quan tới khả năng tiếp cận nguồn vốn.
Khi thông tin thiếu hoặc công bố chậm, thị trường có xu hướng định giá rủi ro cao hơn.
Và khi niềm tin giảm, chi phí huy động vốn có thể tăng.
Cuộc sàng lọc không còn nằm ở ai sở hữu nhiều đất nhất
Trong nhiều năm, quy mô quỹ đất thường được xem là một trong những thước đo quan trọng khi nhìn vào doanh nghiệp bất động sản.
Nhưng chu kỳ hiện nay đang bổ sung thêm một tiêu chí khác:
Quỹ đất ấy tạo ra tiền nhanh đến đâu?
Một dự án có pháp lý hoàn chỉnh, đúng nhu cầu thị trường và có khả năng bán hàng có thể tạo ra dòng tiền.
Một dự án rất lớn nhưng phải chờ nhiều năm mới hoàn thiện thủ tục lại tiếp tục tiêu tốn vốn.
Điều này có thể khiến chiến lược của doanh nghiệp bất động sản thay đổi trong những năm tới.
Thay vì mở rộng bằng mọi giá, doanh nghiệp có thể phải tập trung hơn vào hiệu quả sử dụng vốn, giảm tỷ lệ nợ, tăng vốn chủ sở hữu và lựa chọn những dự án phù hợp với sức mua thực tế.
Năm 2026 là phép thử về chất lượng dòng tiền
Khoảng 120.000 tỷ đồng trái phiếu bất động sản ước tính đáo hạn trong năm 2026 tạo ra một áp lực đáng kể, đặc biệt khi nghĩa vụ thanh toán tập trung vào những tháng cuối năm.
Nhưng con số đáo hạn tự thân chưa thể phản ánh toàn bộ sức khỏe của từng doanh nghiệp.
Có doanh nghiệp đã chuẩn bị tiền.
Có doanh nghiệp có khả năng bán hàng tốt.
Có doanh nghiệp có thể tái cấu trúc nợ.
Và cũng có những trường hợp sẽ phải tiếp tục đàm phán với trái chủ hoặc thanh lý tài sản để đáp ứng nghĩa vụ.
Vì vậy, thị trường cần nhìn sâu hơn vào từng bảng cân đối, từng dự án và từng dòng tiền thay vì đánh đồng toàn bộ ngành bất động sản.
Điểm thay đổi đáng chú ý sau giai đoạn biến động của thị trường vốn có lẽ nằm ở chính cách doanh nghiệp phải vận hành.
Một doanh nghiệp bất động sản khỏe trong chu kỳ mới không nhất thiết là doanh nghiệp có nhiều dự án nhất hay quỹ đất lớn nhất. Quan trọng hơn là doanh nghiệp có thể biến tài sản thành sản phẩm, biến sản phẩm thành doanh thu và biến doanh thu thành dòng tiền đủ để thực hiện những cam kết tài chính đúng hạn.
Bởi đến ngày trái phiếu đáo hạn, giá trị của một quỹ đất có thể được tính bằng nghìn tỷ đồng, nhưng nghĩa vụ nợ cuối cùng vẫn phải được thanh toán bằng tiền.


