

 Vị trí: Liêm Hà


Nguồn cung dự án đang cải thiện, pháp lý từng bước được tháo gỡ nhưng sức mua trên thị trường bất động sản Việt Nam vẫn ở mức thấp khi giá nhà và lãi suất chưa giảm tương ứng. Các đơn vị nghiên cứu cho rằng những tháng cuối năm 2026 có thể xuất hiện tín hiệu phục hồi, song dòng tiền sẽ tập trung vào những dự án có giá phù hợp, pháp lý rõ ràng, phục vụ nhu cầu ở thực và có khả năng khai thác.
Nguồn cung tăng nhưng sức mua chưa theo kịp
Thị trường bất động sản Việt Nam bước vào nửa cuối năm 2026 với một diễn biến khá trái chiều: nguồn cung dự án đang dần được cải thiện nhưng khả năng hấp thụ lại chưa phục hồi tương ứng.
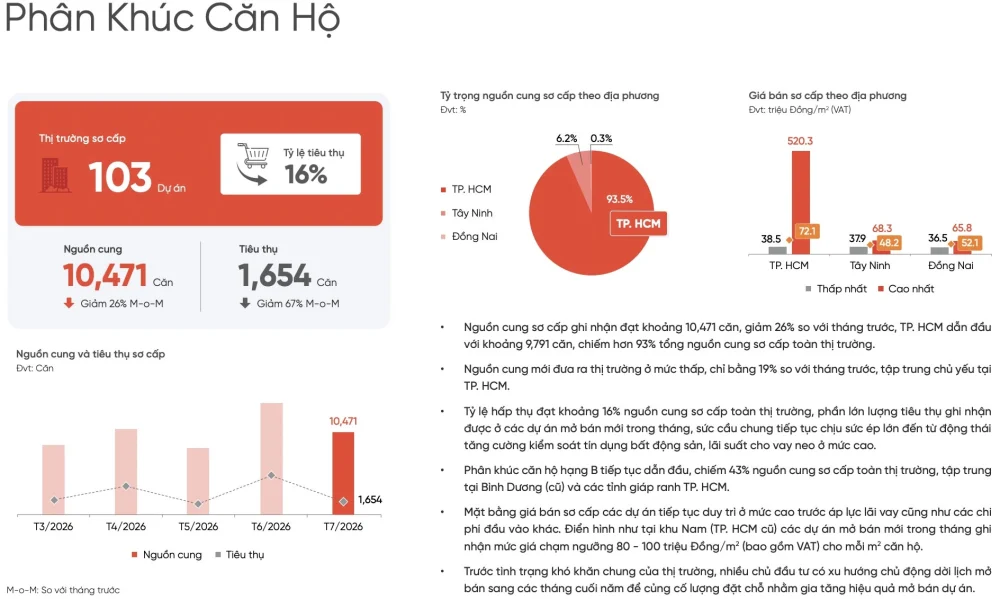
Theo DKRA Consulting, nguồn cung sơ cấp căn hộ trong tháng 7 đạt khoảng 10.471 căn, giảm 26% so với tháng trước. TPHCM chiếm hơn 93% tổng nguồn cung, tương đương khoảng 9.791 căn.
Đáng chú ý, nguồn cung mới chỉ bằng khoảng 19% so với tháng trước, trong khi tỷ lệ hấp thụ trên toàn bộ nguồn cung sơ cấp chỉ đạt khoảng 16%.
Phần lớn giao dịch tập trung tại những dự án mới mở bán trong tháng. Với lượng hàng đã tồn tại trên thị trường từ trước, tốc độ bán tiếp tục chậm.
Điều đáng nói là sức mua giảm nhưng giá sơ cấp chưa điều chỉnh tương ứng.
Căn hộ hạng B hiện chiếm khoảng 43% nguồn cung, tập trung chủ yếu tại khu vực Bình Dương cũ và các địa bàn giáp ranh TPHCM. Trong khi đó, tại khu Nam TPHCM cũ, một số dự án mới được chào bán ở mức 80-100 triệu đồng/m², đã bao gồm VAT.
Khoảng cách giữa giá bán và khả năng chi trả vì thế tiếp tục là một trong những điểm nghẽn của thị trường.
Người mua ở thực vẫn có nhu cầu nhưng quyết định xuống tiền trở nên khó khăn hơn khi phải tính thêm chi phí vốn. Với những khách hàng sử dụng tỷ lệ vay lớn, biến động lãi suất có thể làm thay đổi đáng kể số tiền phải trả hàng tháng.
Trước sức mua yếu, nhiều chủ đầu tư không còn lựa chọn đưa nguồn hàng ra thị trường với quy mô lớn trong một thời điểm. Thay vào đó, kế hoạch mở bán được giãn sang những tháng cuối năm để có thêm thời gian xây dựng lượng khách quan tâm, nhận đặt chỗ và chuẩn bị chính sách bán hàng.
Diễn biến tương tự xuất hiện ở phân khúc thấp tầng.
DKRA ghi nhận nguồn cung sơ cấp biệt thự trong tháng 7 giảm khoảng 5% so với tháng trước. Nguồn cung mới chỉ chiếm khoảng 1% tổng nguồn cung và giảm 68% so với cùng kỳ.
Tỷ lệ tiêu thụ của phân khúc này chỉ khoảng 2%, giảm 70% so với tháng trước.
Để hỗ trợ thanh khoản, các chính sách chiết khấu, hỗ trợ lãi suất và ân hạn nợ gốc tiếp tục được nhiều chủ đầu tư áp dụng. Tuy nhiên, trên thị trường thứ cấp, giá chuyển nhượng đã xuất hiện xu hướng giảm ở một số khu vực khi người bán cần tìm thanh khoản.
Bất động sản nghỉ dưỡng cũng chưa ghi nhận sự cải thiện rõ rệt. Nguồn cung biệt thự nghỉ dưỡng giảm khoảng 4% so với tháng trước, trong khi sức mua vẫn thấp. Với nhà phố và shophouse nghỉ dưỡng, nguồn cung sơ cấp trong tháng chủ yếu là hàng tồn kho của các dự án cũ, sản phẩm mới tiếp tục hạn chế.
Số liệu của Bộ Xây dựng cho thấy xu hướng thanh khoản yếu không chỉ xuất hiện ở một vài phân khúc.
Trong quý II/2026, cả nước ghi nhận 100.005 giao dịch bất động sản thành công, giảm gần 30% so với quý trước. Lượng tồn kho tại 25/34 địa phương được thống kê ở mức khoảng 39.284 căn và nền, trong đó nhà ở riêng lẻ, chung cư và đất nền đều ghi nhận tồn kho tăng.
Trong khi đó, số lượng dự án được cấp phép lại tăng mạnh. Quý II có 113 dự án nhà ở thương mại được cấp phép mới với quy mô hơn 103.000 căn, tăng gần 195% so với quý I.
Những con số này cho thấy bài toán của thị trường bất động sản hiện nay không đơn thuần là thiếu dự án. Nguồn cung đang được bổ sung nhưng sản phẩm được đưa ra thị trường có phù hợp với sức mua hay không lại là câu chuyện khác.
Người mua tìm về bất động sản có thể ở và tạo dòng tiền
Sự thận trọng của thị trường thể hiện khá rõ qua lượng tìm kiếm bất động sản.
Theo Batdongsan.com.vn, mức độ tìm kiếm tại Hà Nội giảm khoảng 39%, trong khi TPHCM và các tỉnh phía Nam giảm khoảng 15%.
Tuy nhiên, nhu cầu không biến mất hoàn toàn mà đang dịch chuyển giữa các loại hình.
Ông Đinh Minh Tuấn, Giám đốc khu vực phía Nam của Batdongsan.com.vn, cho biết căn hộ hiện chiếm khoảng 40% lượng tìm kiếm tại TPHCM và 49% tại Hà Nội.
Khảo sát của đơn vị này cũng cho thấy khoảng 60% người tiêu dùng ưu tiên những bất động sản vừa có khả năng sử dụng, vừa có thể tạo dòng tiền từ cho thuê.
Sự thay đổi này diễn ra trong bối cảnh khoảng 80% nguồn cung mới trên thị trường có giá trên 50 triệu đồng/m², cao hơn đáng kể so với khoảng giá mà phần lớn nhóm khách hàng có nhu cầu ở thực tìm kiếm.
Đây là một trong những nguyên nhân khiến lượng người quan tâm vẫn tồn tại nhưng chưa chuyển hóa thành giao dịch.
Thị trường thứ cấp phản ứng nhanh hơn.
Giá bán tại một số khu vực ở Hà Nội đã điều chỉnh khoảng 5-14%, trong khi tại TPHCM mức giảm khoảng 5-7%. Người bán vì thế đang linh hoạt hơn về giá để tìm kiếm thanh khoản, trái ngược với mặt bằng giá sơ cấp vẫn neo ở mức cao tại nhiều dự án.
Áp lực lãi suất tiếp tục ảnh hưởng tới cả người mua nhà và nhà đầu tư.
Lãi suất cho vay bất động sản phổ biến được ghi nhận khoảng 12-14%/năm, trong khi lãi suất thả nổi tại một số nơi có thể lên 15-16%/năm.
Ở mức lãi suất này, khả năng sử dụng đòn bẩy tài chính giảm đáng kể.
Với người mua ở thực, khoản vay lớn khiến chi phí sở hữu nhà tăng. Với nhà đầu tư, bài toán khó hơn khi tiền thuê hoặc mức tăng giá tài sản trong ngắn hạn có thể không đủ bù chi phí vốn.
Điều này cũng giải thích vì sao dòng tiền có xu hướng thận trọng hơn với những bất động sản chỉ dựa vào kỳ vọng tăng giá.
Theo ông Đinh Minh Tuấn, mức độ quan tâm trên thị trường đang xác lập vùng đáy tương đương giai đoạn dịch bệnh năm 2021. Tuy nhiên, quá trình phục hồi được dự báo sẽ diễn ra chậm và có tính chọn lọc, tập trung nhiều hơn vào các dự án phục vụ nhu cầu ở thực, nằm trên những trục hạ tầng lớn hoặc thuộc các trung tâm đô thị mới.
Trong bối cảnh đó, pháp lý, giá bán và khả năng khai thác đang trở thành những tiêu chí có trọng số lớn hơn.
Một bất động sản có thể sử dụng ngay, nằm trong khu vực đã hình thành dân cư, có khả năng cho thuê và mức giá phù hợp sẽ có cơ sở thanh khoản khác với sản phẩm phải chờ nhiều năm để kỳ vọng hạ tầng hoặc mặt bằng giá mới.
Thị trường vì vậy đang bước vào quá trình sàng lọc rõ hơn giữa nhu cầu sở hữu tài sản và khả năng thực sự chi trả cho tài sản đó.
Thị trường bất động sản Việt Nam cuối năm có thể phục hồi nhưng khó đồng đều
Đối với những tháng cuối năm 2026, DXS-FERI đưa ra ba kịch bản cho thị trường bất động sản.
Ở kịch bản thách thức, lãi suất tiếp tục duy trì ở mức cao trong khi kinh tế thế giới xuất hiện những diễn biến bất lợi. Nguồn cung có thể tăng nhưng sức mua không cải thiện đáng kể, khiến tỷ lệ hấp thụ duy trì dưới 20%.
Kịch bản kỳ vọng được đánh giá có khả năng xảy ra cao hơn.
Nếu kinh tế duy trì ổn định, các vấn đề pháp lý tiếp tục được tháo gỡ và lãi suất có dấu hiệu hạ nhiệt, nguồn cung có thể tăng khoảng 20-30%, trong khi tỷ lệ hấp thụ cải thiện lên khoảng 25-40%.
Trong trường hợp này, giá bán được dự báo chủ yếu đi ngang hoặc chỉ tăng nhẹ.
Kịch bản tích cực nhất đặt trong điều kiện lãi suất giảm về khoảng 9-11%, nguồn cung tăng 30-40% và giá bán có thể tăng khoảng 5-10%. Tuy nhiên, DXS-FERI đánh giá khả năng xảy ra kịch bản này không cao.
Những dự báo trên cho thấy thị trường bất động sản cuối năm 2026 có cơ sở để cải thiện nhưng khó trở lại trạng thái tăng trưởng đồng loạt.
Nguồn cung được cấp phép nhiều hơn là tín hiệu cần thiết, nhưng số lượng sản phẩm tự thân chưa tạo nên thanh khoản. Sản phẩm vẫn phải gặp được người mua có khả năng chi trả.
Trong khi giá sơ cấp còn cao và chi phí vay vốn tiếp tục tạo áp lực, quá trình phục hồi nhiều khả năng sẽ phân hóa giữa từng dự án, từng phân khúc và từng khu vực.
Những dự án có pháp lý hoàn chỉnh, tiến độ thực tế, giá bán nằm trong khả năng chi trả, kết nối hạ tầng thuận lợi và phục vụ nhu cầu ở thực, cho thuê tạo dòng tiền sẽ có điều kiện hấp thụ tốt hơn. Ngược lại, những sản phẩm định giá quá xa sức mua hoặc phụ thuộc nhiều vào kỳ vọng tăng giá trong tương lai có thể tiếp tục cần thêm thời gian.
Vì vậy, dấu hiệu phục hồi của thị trường bất động sản trong 6 tháng cuối năm 2026 có thể không được thể hiện bằng một đợt tăng đồng loạt về giá và giao dịch. Sự phục hồi trước hết sẽ nằm ở việc dòng tiền quay trở lại những tài sản mà người mua nhìn thấy được giá trị sử dụng, khả năng khai thác và mức giá phù hợp với năng lực tài chính.


