

 Vị trí: Liêm Hà


Từ ngày 1/9/2026, quy định về định danh địa điểm chính thức có hiệu lực, mở thêm một bước trong quá trình số hóa giấy tờ bất động sản. Khi dữ liệu về bất động sản được định danh, xác thực và liên thông, người dân có thể giảm việc cung cấp lại giấy tờ, ngân hàng thuận lợi hơn khi kiểm tra tài sản bảo đảm, còn người mua có thêm cơ sở để đối chiếu pháp lý trước khi giao dịch.
Từ kiểm tra nhà đất đến vay ngân hàng có thể thuận tiện hơn
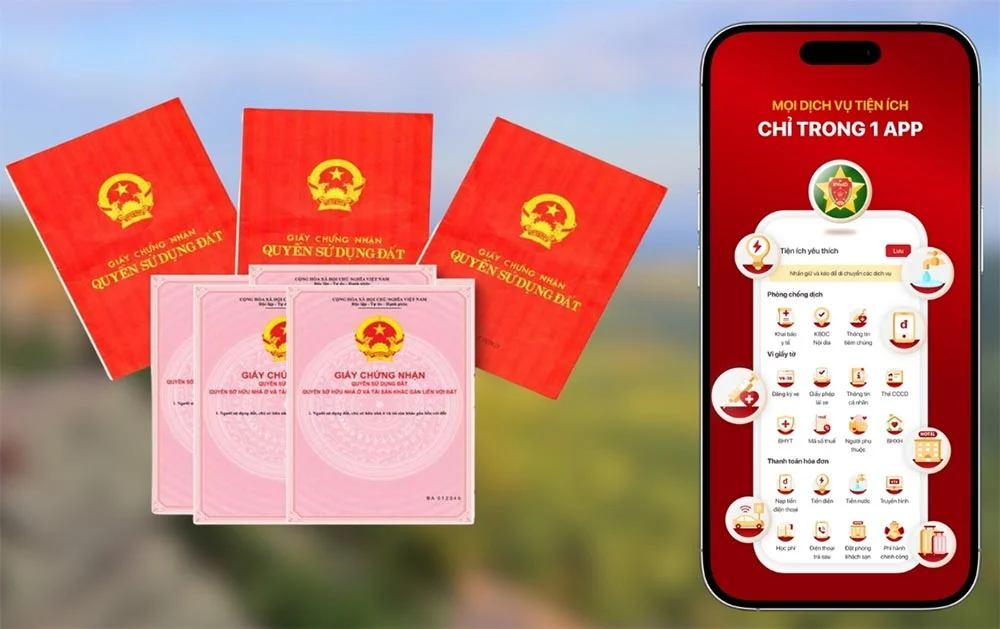
Nghị định 326/2026/NĐ-CP của Chính phủ có hiệu lực từ ngày 1/9/2026 với một nội dung đáng chú ý là nhà, đất sẽ có mã định danh riêng. Người dân có thể tra cứu thông tin trên VNeID và không phải cung cấp lại những dữ liệu đã có khi thực hiện thủ tục hành chính theo quy định.
Điểm đáng chú ý của thay đổi này không chỉ nằm ở việc một giấy tờ được chuyển từ bản giấy sang bản điện tử. Giá trị lớn hơn nằm ở khả năng hình thành một hệ thống dữ liệu bất động sản có thể xác thực và sử dụng trong nhiều thủ tục khác nhau.
Trao đổi với Dân trí, TS Huỳnh Phước Nghĩa, Đại học Kinh tế TPHCM (UEH), cho rằng khi dữ liệu đất đai và nhà ở được số hóa đầy đủ, nhiều khâu trung gian trong giao dịch bất động sản có thể được đơn giản hóa.
Nếu thông tin về chủ sở hữu, thửa đất, nhà ở và tình trạng pháp lý đã được định danh, xác thực và cập nhật trên hệ thống, quá trình kiểm tra tài sản có thể thuận tiện hơn, qua đó từng bước giảm sự phụ thuộc vào hồ sơ giấy và việc đối chiếu thông tin qua nhiều bên.
Điều này có ý nghĩa trực tiếp đối với người mua nhà.
Hiện nay, khi tiếp cận một bất động sản, người mua bất động sản thường bắt đầu bằng bộ hồ sơ do bên bán cung cấp, sau đó mới thực hiện các bước kiểm tra liên quan đến giấy chứng nhận, chủ sở hữu và tình trạng pháp lý.
Khi dữ liệu được số hóa và kết nối đầy đủ, người mua có thể có thêm nguồn thông tin chính thức để đối chiếu trước khi đưa ra quyết định.
Theo TS Huỳnh Phước Nghĩa, minh bạch là một trong những lợi ích quan trọng của quá trình số hóa. Khi dữ liệu tài sản rõ ràng hơn, những rủi ro vốn tồn tại trong giao dịch bất động sản có thể được hạn chế.
Nếu thông tin về thửa đất, nhà ở, quyền sử dụng và tình trạng pháp lý cùng được quản lý trên một hệ thống thống nhất, những vấn đề như tài sản không đủ điều kiện giao dịch, thông tin không chính xác hoặc các vướng mắc pháp lý có thể được nhận diện sớm hơn.
Người mua nhờ đó không còn chỉ phụ thuộc vào giấy tờ mà bên bán đưa ra, mà có thêm cơ sở để kiểm chứng thông tin từ dữ liệu chính thức.
Quá trình số hóa cũng có thể tạo thay đổi đáng kể đối với hoạt động vay vốn ngân hàng.
Một hồ sơ vay thế chấp bất động sản hiện phải trải qua nhiều bước kiểm tra. Ngân hàng cần xác minh quyền sở hữu, tình trạng pháp lý, thông tin thửa đất, nhà ở, quy hoạch và các yếu tố liên quan trước khi quyết định cấp tín dụng.
Khi những dữ liệu này được kết nối trên một hệ thống thống nhất, một số công đoạn xác minh và đối chiếu có thể được rút ngắn. Ngân hàng có thêm cơ sở để thẩm định tài sản bảo đảm, trong khi người vay có thể giảm việc phải cung cấp lại những thông tin đã tồn tại trong cơ sở dữ liệu.
“Đây không chỉ là câu chuyện cấp sổ hay mua bán nhà đất. Khi dữ liệu được liên thông, rất nhiều thủ tục phía sau như xây dựng, vay vốn, quản lý quy hoạch… cũng có thể được hưởng lợi”, TS Huỳnh Phước Nghĩa nhận định.
Dù vậy, việc dữ liệu bất động sản được số hóa không đồng nghĩa hồ sơ vay mua nhà sẽ được ngân hàng tự động phê duyệt.
Thu nhập của khách hàng, khả năng trả nợ, lịch sử tín dụng, giá trị tài sản bảo đảm và chính sách quản trị rủi ro của từng ngân hàng vẫn là những yếu tố cần được thẩm định.
Phần có khả năng được rút ngắn trước hết là quá trình kiểm tra và xác minh thông tin pháp lý liên quan tới bất động sản.
Tác động tương tự có thể xuất hiện trong cấp phép xây dựng và quản lý quy hoạch. Khi cơ quan chức năng có thể khai thác dữ liệu về thửa đất, chủ sở hữu, hiện trạng và các thông tin liên quan, quá trình kiểm tra một bất động sản có phù hợp quy hoạch hoặc đủ điều kiện xây dựng hay không có thể thuận tiện hơn.
Theo TS Huỳnh Phước Nghĩa, việc dữ liệu được cập nhật và kết nối cũng giúp cơ quan quản lý truy xuất thông tin nhanh hơn khi xuất hiện dấu hiệu sai phạm, thay vì phải kiểm tra lần lượt từng bộ hồ sơ giấy.
Số hóa giấy tờ bất động sản hướng đến dữ liệu điện tử từng bước thay thế việc nộp lại giấy tờ
Số hóa đất đai đang được triển khai trong một quá trình rộng hơn về chuyển đổi phương thức quản lý nhà nước.
Chính phủ đã ban hành Nghị quyết 229/NQ-CP nhằm thúc đẩy chuyển đổi số trong quản lý, sử dụng đất, hướng tới quản trị hiện đại, công khai, minh bạch và dựa trên dữ liệu số. Theo kế hoạch, đến hết năm 2027, Hệ thống thông tin quốc gia và Cơ sở dữ liệu quốc gia về đất đai sẽ cơ bản được hoàn thành.
Viện Kinh tế tài nguyên và môi trường TPHCM cũng đánh giá quản lý đất đai trên không gian số là một hướng đi quan trọng. Viện từng kiến nghị định danh từng thửa đất, tích hợp số lô, số thửa vào căn cước công dân và thực hiện cấp Giấy chứng nhận quyền sử dụng đất lần đầu trên Cổng Dịch vụ công quốc gia.
Theo TS Phạm Viết Thuận, Viện trưởng Viện Kinh tế tài nguyên và môi trường TPHCM, cấp sổ đỏ lần đầu trên không gian số có thể giúp nâng cao hiệu quả giải quyết thủ tục, đồng thời tăng trách nhiệm của người dân trong việc cung cấp và xác nhận chính xác thông tin về nguồn gốc sử dụng đất.
Nếu dữ liệu đã được cơ quan có thẩm quyền xác thực và lưu trữ, việc khai thác lại thông tin trong những thủ tục phù hợp có thể giúp người dân giảm số lần phải sao chụp, chuẩn bị và nộp lại cùng một loại giấy tờ.
Điều này cũng có thể giảm thời gian đi lại và số lần tiếp xúc trực tiếp trong quá trình thực hiện thủ tục.
Một phần của quá trình này đã được triển khai trên thực tế.
Người dân hiện có thể tra cứu thông tin Giấy chứng nhận quyền sử dụng đất trên VNeID bằng tài khoản định danh điện tử mức 2. Sau khi đăng nhập, người dùng chọn chức năng tìm kiếm và mục “Giấy chứng nhận quyền sử dụng đất”; trường hợp dữ liệu đã được đồng bộ, các thông tin liên quan sẽ được hiển thị.
Trước đó, tháng 2/2026, Bộ Nông nghiệp và Môi trường đã hướng dẫn việc kết nối, khai thác dữ liệu Giấy chứng nhận. Theo đó, dữ liệu trong Cơ sở dữ liệu quốc gia về đất đai nếu đáp ứng điều kiện có thể được khai thác và sử dụng để thay thế giấy tờ trong hồ sơ giải quyết thủ tục hành chính.
Tuy nhiên, quá trình này cần được hiểu là sự chuyển đổi từng bước.
Việc số hóa không đồng nghĩa từ một thời điểm nhất định toàn bộ giấy tờ nhà đất bằng giấy lập tức không còn giá trị, cũng không có nghĩa mọi bất động sản trên cả nước đều đã có dữ liệu hoàn chỉnh để tra cứu ngay trên môi trường điện tử.
Hiệu quả cuối cùng phụ thuộc vào mức độ đầy đủ và chính xác của cơ sở dữ liệu.
Thông tin về chủ sở hữu, hiện trạng, quyền sử dụng và tình trạng pháp lý cần được cập nhật kịp thời khi có thay đổi. Các hệ thống cũng phải đủ khả năng kết nối để dữ liệu đã được xác thực tại một cơ quan có thể được khai thác trong những thủ tục phù hợp tại cơ quan khác.
Khi những điều kiện này được hoàn thiện, tác động của số hóa có thể đi xa hơn việc giảm một vài loại giấy tờ trong hồ sơ.
Người mua có thêm công cụ kiểm chứng bất động sản trước khi giao dịch; ngân hàng có thể thuận lợi hơn trong quá trình xác minh tài sản bảo đảm; cơ quan quản lý có thêm dữ liệu phục vụ cấp phép, quy hoạch và phát hiện vi phạm.
Thay đổi đáng chú ý vì thế không nhất thiết nằm ở thời điểm “sổ đỏ giấy” được thay thế hoàn toàn. Quan trọng hơn là một thông tin đã được xác thực sẽ không phải liên tục được người dân mang đi chứng minh lại trong từng thủ tục khác nhau.
Khi mỗi bất động sản được định danh rõ ràng và dữ liệu pháp lý có khả năng kiểm chứng, số hóa có thể trở thành nền tảng để quá trình mua bán, thế chấp, vay vốn và quản lý nhà đất vận hành thuận tiện hơn, đồng thời tăng tính minh bạch cho thị trường.


